引子:一条总线,撑起了半个自动化的”神经系统”
如果你做过运动控制、机器人或者半导体设备,大概率绕不开这三个字母:EtherCAT。它由德国 Beckhoff 在 2003 年推出,靠”数据帧飞过节点时顺路读写”(Processing on the Fly)的巧思,把实时以太网的循环周期做到了百微秒级、同步精度做到 100 纳秒以内——而且不需要交换机,网线串联即可组网。
二十多年过去,EtherCAT 已经从”德系设备上的新鲜事物”长成了工业实时以太网领域事实上的领先者。这篇文章把它的市场现状、竞争格局、技术演进和未来十年预测一次讲清——无论你是做设备选型的工程师,还是在寻找下一个方向的创业者,希望能给你一张完整的地图。
一、市场现状:规模、增速与三个口径
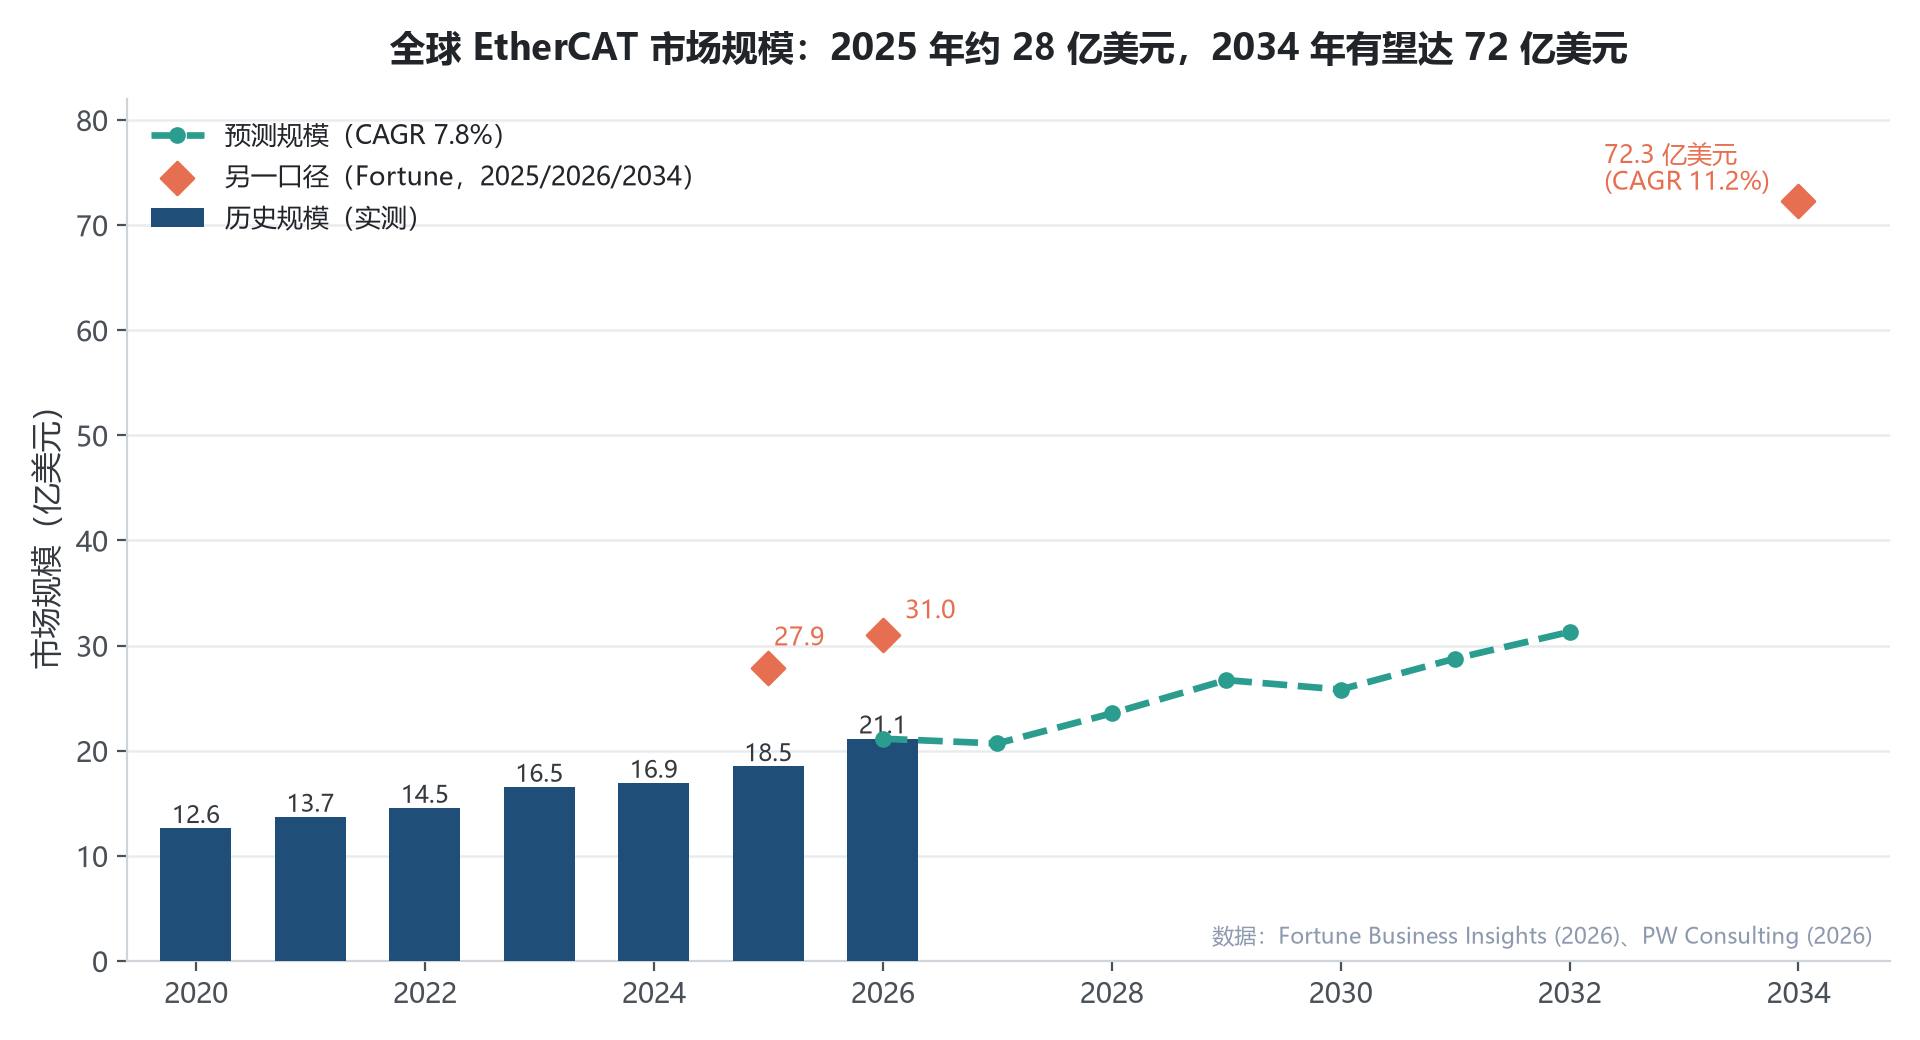
先说结论:2025 年全球 EtherCAT 市场规模约 18 亿–28 亿美元(不同机构口径),未来十年将保持 8%–11% 的年复合增长率,2034 年有望达到 72 亿美元。
不同研究机构对”EtherCAT 市场”的定义宽窄不一(是否含软件服务、是否按比例折算多协议芯片),所以数字有差距,但方向完全一致:
- Fortune Business Insights:2025 年 27.9 亿美元 → 2034 年 72.3 亿美元,CAGR 11.16%(2026–2034)
- PW Consulting:2025 年 18.5 亿美元 → 2032 年 31.3 亿美元,CAGR 7.8%(2025–2032)
- Grand View Research:2023 年 21.9 亿美元 → 2030 年 43.1 亿美元,CAGR 10.2%
比钱更有说服力的是节点数。根据 EtherCAT 技术协会(ETG)2026 年 4 月发布的数据,全球 EtherCAT 节点总量已达 1.052 亿个,仅 2025 年一年就新增 1690 万个——这是芯片库存去化结束后增长重新提速的信号。而且这个统计方法出了名的保守:多协议芯片按比例折算、FPGA 实现只算 10%、模块化 I/O 完全不计入。真实存量只会更高。
二、钱从哪里来:区域结构与下游分布
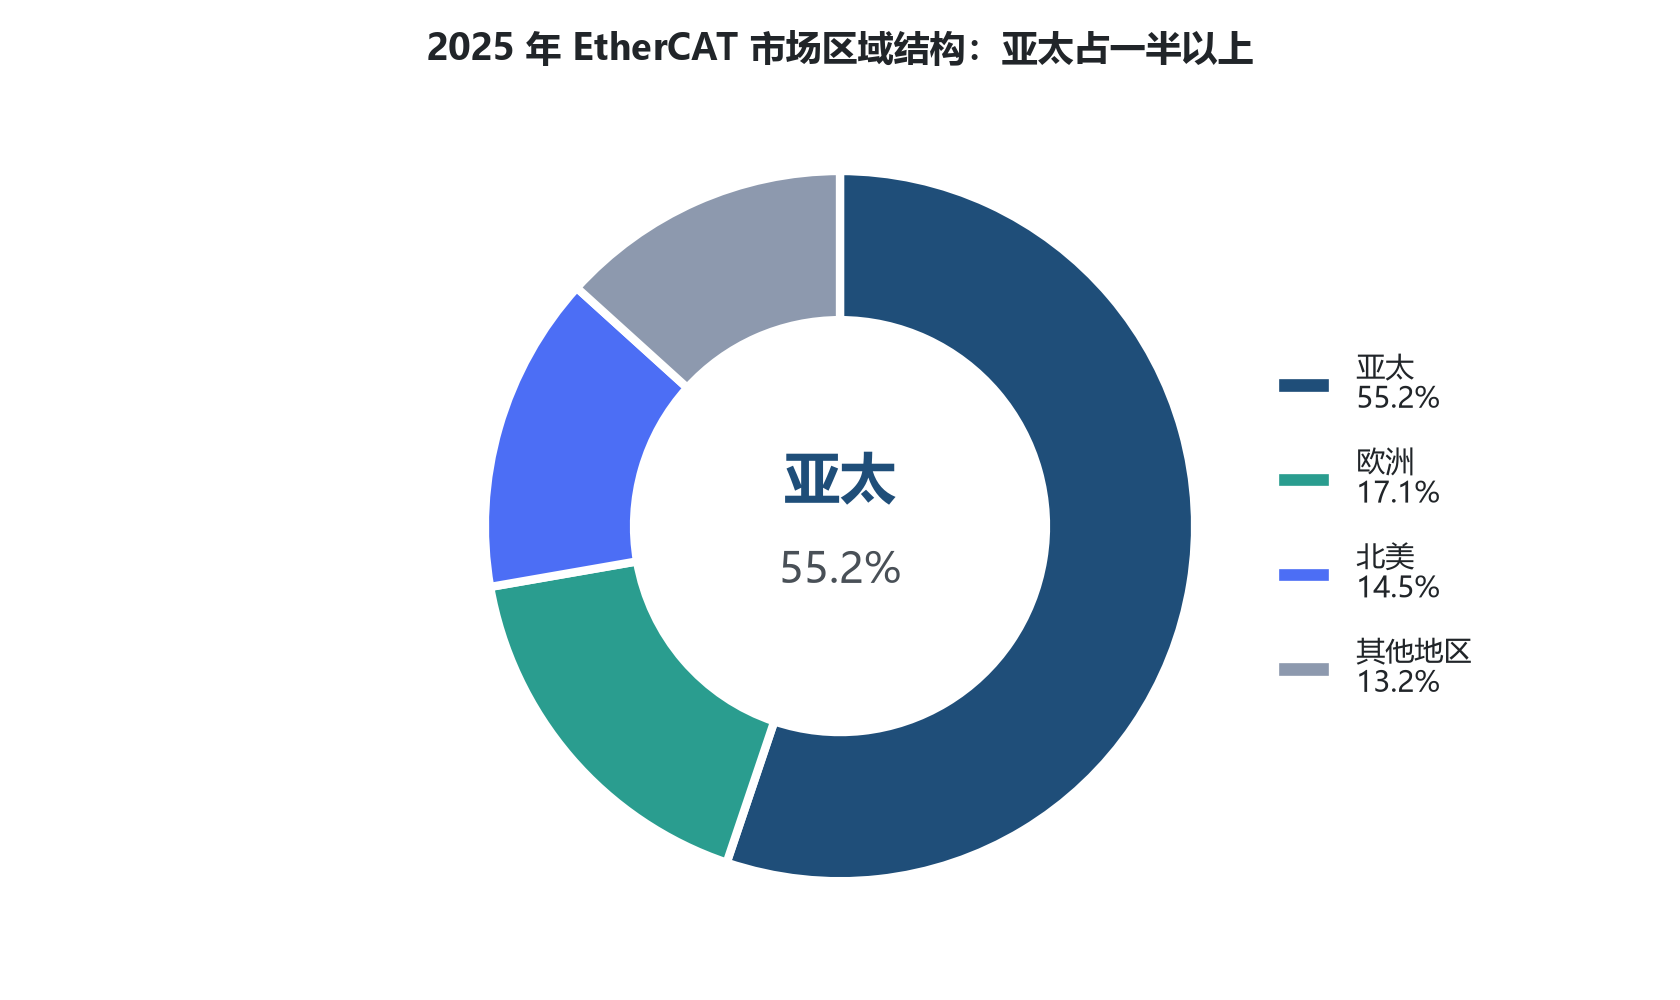
亚太占全球市场的 55.2%(约 15.4 亿美元),其中中国是最大的单一市场。新能源汽车产线、光伏设备、半导体装备、3C 电子的大规模建设,是拉动 EtherCAT 需求的核心引擎。欧洲占 17.1%,北美占 14.5%——EtherCAT 呈现明显的”生产重镇分布”特征:制造在哪里,总线就在哪里。
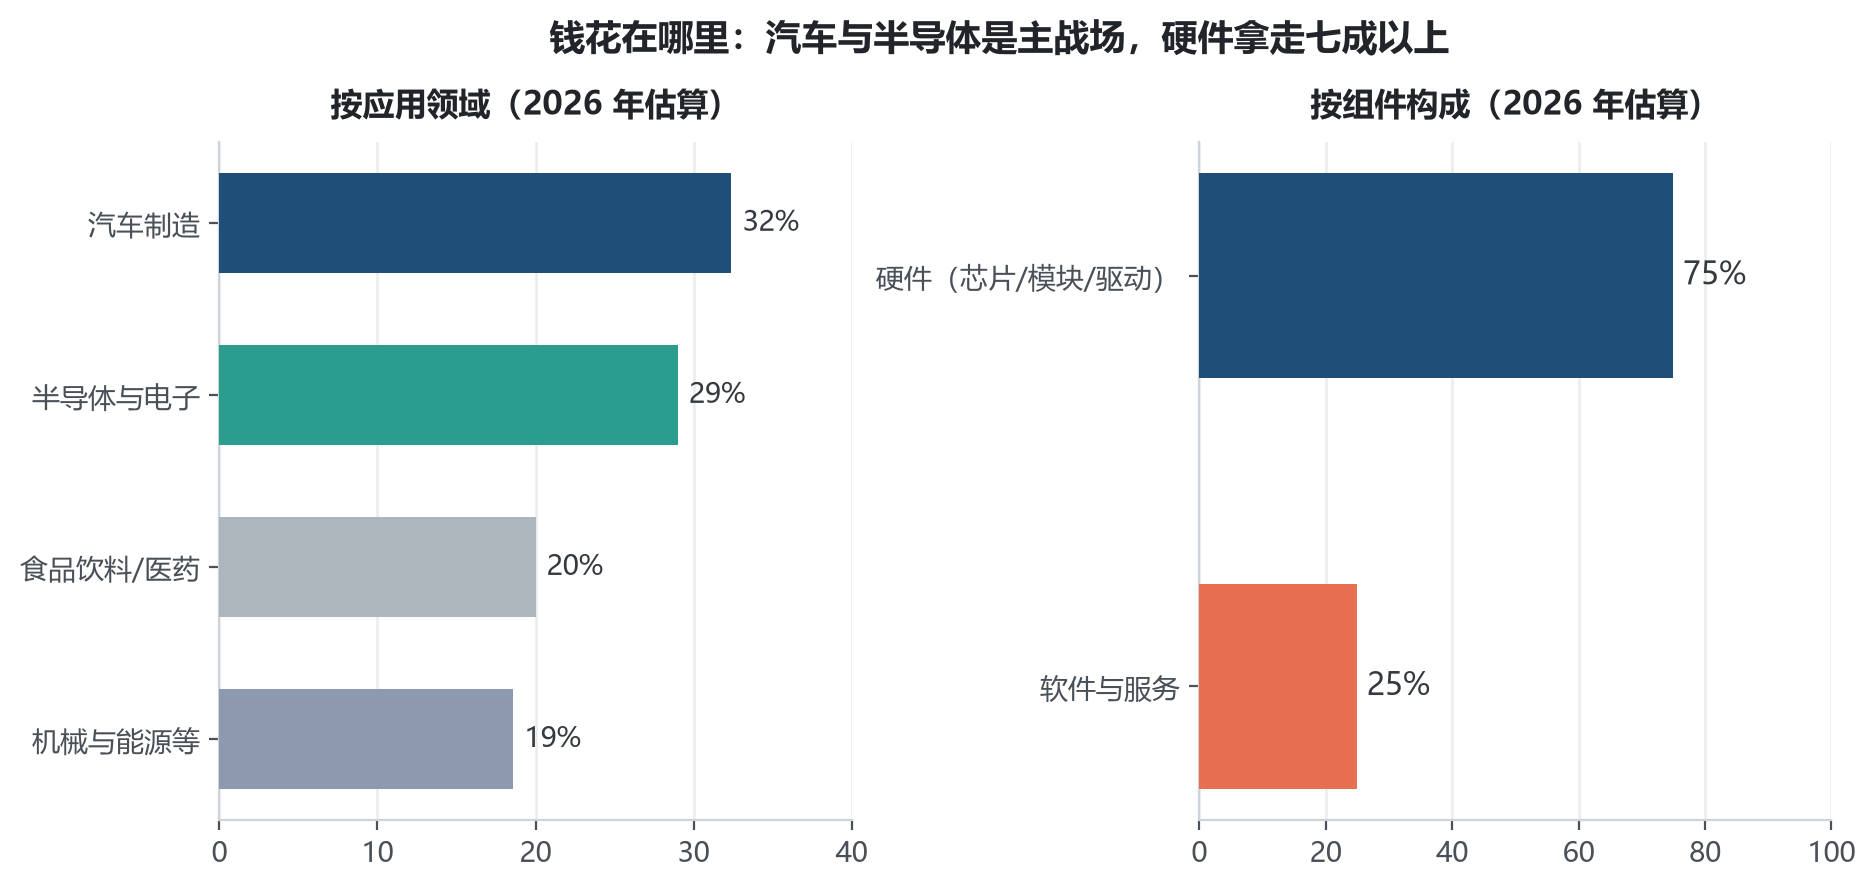
下游应用中,汽车制造占约 32%,半导体与电子占约 29%,两者合计吃掉六成以上的市场。这两个行业恰好是对同步精度和确定性要求最苛刻的领域——芯片封装产线的亚微米定位、电池产线的多轴协同,都离不开微秒级同步。按组件划分,硬件(芯片、模块、驱动器)占约 75%,软件与服务占 25% 且增速更快。
三、竞争格局:实时以太网的”三国杀”之外
工业实时以太网市场长期由三大协议主导:西门子系的 PROFINET、罗克韦尔系的 EtherNet/IP、以及 Beckhoff 系的 EtherCAT,再加上 CC-Link IE(三菱)、SERCOS III、POWERLINK 等 regional 玩家。EtherCAT 的差异化在于:
- 运动控制领域的事实标准:多轴伺服同步场景中,EtherCAT 的市占率明显领先,半导体设备、机器人、CNC 高端机型几乎是默认选择;
- 芯片授权模式:许可费包含在芯片里,主从站实现成本低,从站芯片选择多(ET1100/ET1200、LAN9252/9253、Hilscher netX 等),生态开放;
- 组网简单:免交换机、自动地址分配、任意拓扑,调试门槛低。
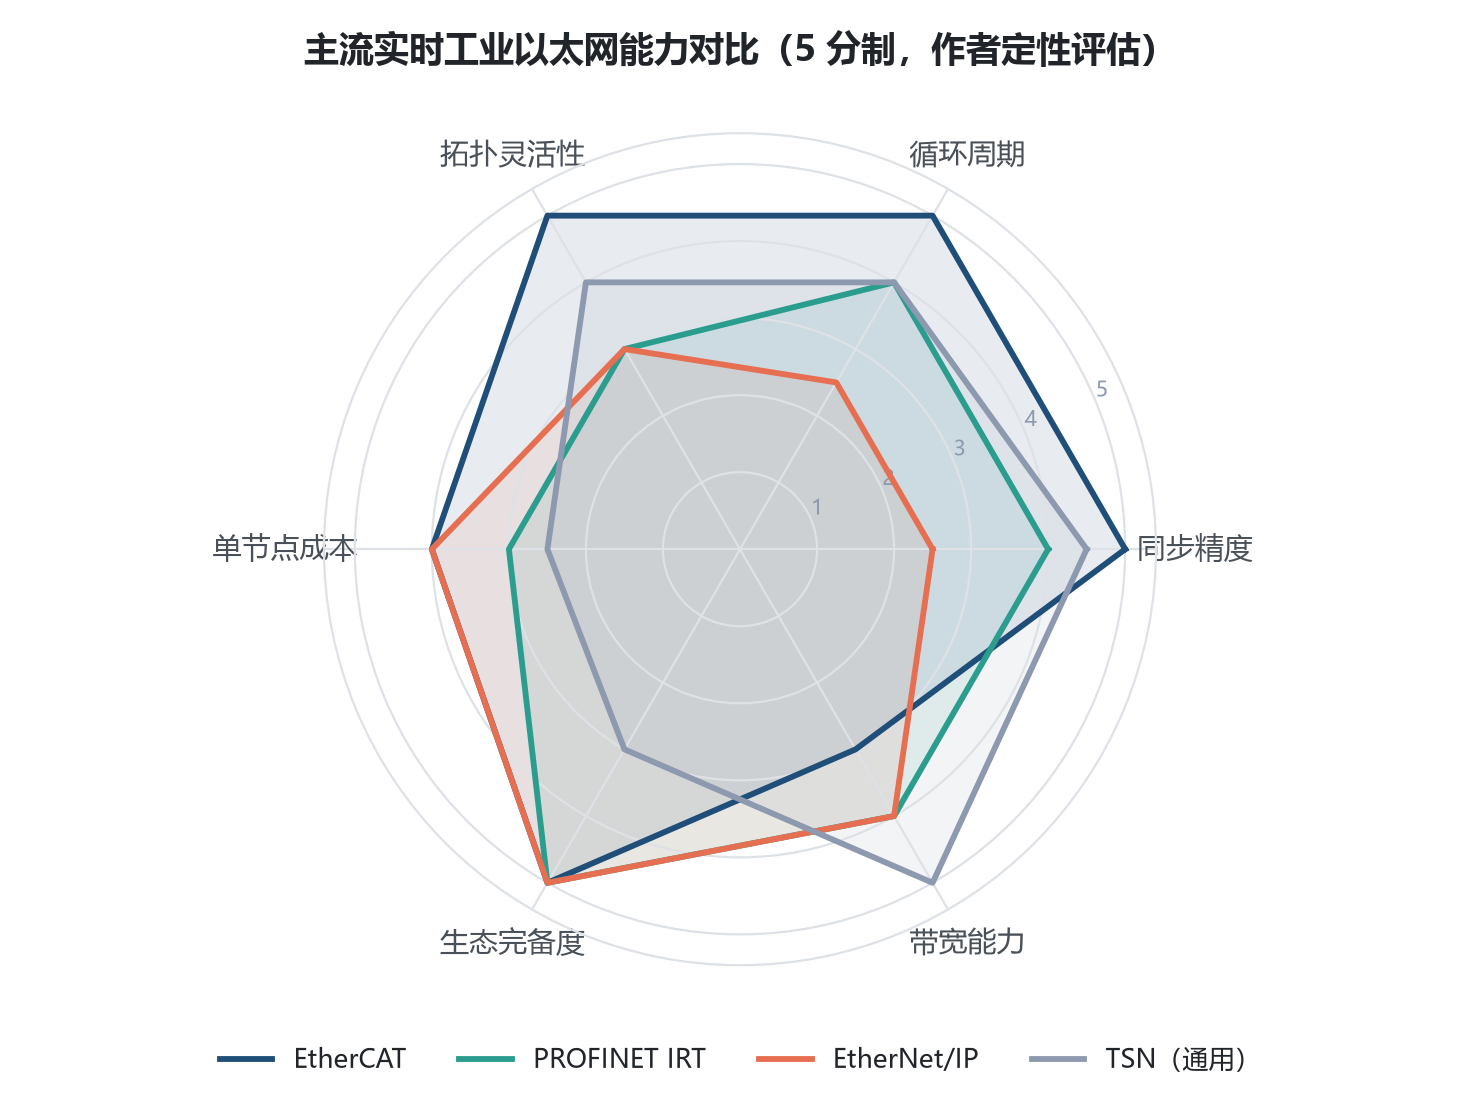
诚实地讲,EtherCAT 并非全能:在过程工业(化工、油气)里 PROFINET 和基金会总线仍占主导;在北美离散制造中 EtherNet/IP 凭借罗克韦尔生态根深蒂固;而 TSN 作为”下一代的通用底座”正在从标准层面逼近。EtherCAT 的护城河不在纸面参数,而在1 亿节点、8000 多家会员单位构成的设备生态——这是二十年积累的转换成本。
顺便说一个生态健康度指标:2026 年 9 月,中国手术机器人企业佗道医疗成为 ETG 全球第 8888 家会员——会员数还在稳步增长,而且增量明显来自中国和新兴应用领域。同年 4 月,EtherCAT 还通过了 UL Solutions 的网络安全认证,无需修改即满足 IEC 62443 / 欧盟 CRA 的安全等级 2 要求——在工业网络安全监管收紧的背景下,这是张重要的入场券。
四、2026 年最重要的变化:从站芯片正在”白菜化”
如果说前十年 EtherCAT 的故事是”性能碾压”,那么 2025–2026 年最重要的结构性变化是成本曲线的塌陷,主要发生在中国:
- Pin-to-Pin 国产从站芯片批量落地:方芯半导体的 FCE1100 直接对标 ET1100、FCE1353 兼容 LAN9252/9253;六岳微的 SYS-E252 以更低功耗 pin 兼容 LAN9252,主打机器人关节这类散热受限的场景。原位替换大幅压缩了国产伺服、IO 模块的改版成本;
- ESC 集成进 MCU:2026 年已有国产 MCU 把 EtherCAT 从站控制器直接集成进芯片,机器人关节不再需要外挂独立 ESC,BOM 成本和 PCB 面积双降;
- 单对线(2 线)方案出现:机器人关节的通信线束从 4 根减到 2 根,进一步减重降本。
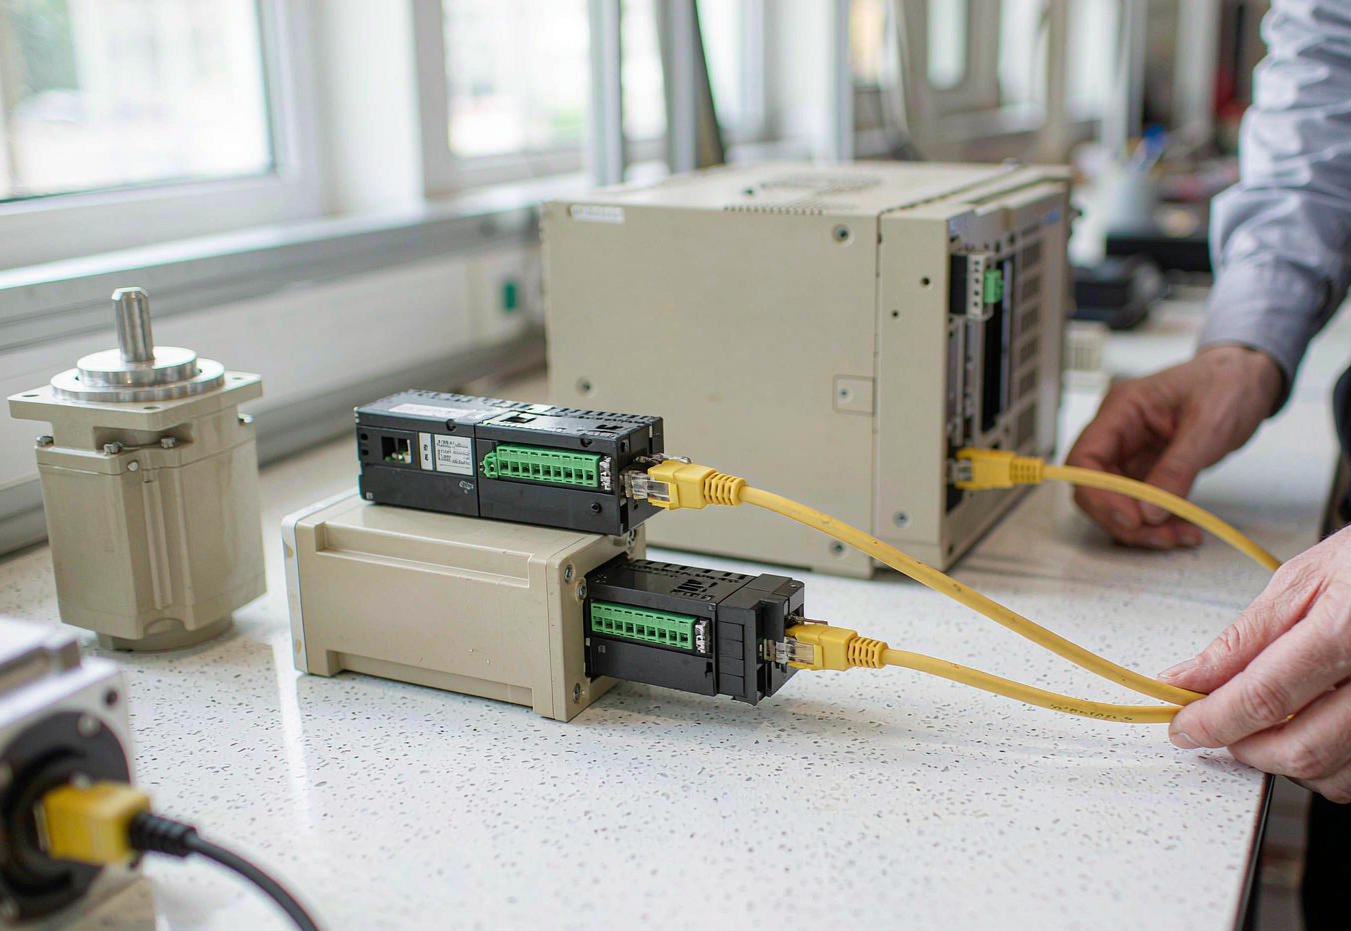
这件事的商业含义怎么强调都不过分:当从站通信成本从”几十元”降到”几元钱、甚至零增量”时,EtherCAT 会从高端设备的专属,下沉为所有伺服、步进、IO、传感器的标配——就像当年的 CAN 总线。协议本身的授权费模式(含在芯片里)意味着 ETG 不需要为渗透率担忧,而设备厂商则迎来一轮”总线平权”:小厂也能用上过去大厂才用得起的实时总线。
五、未来十年预测:四个确定性趋势
趋势1:机器人成为最大增量,没有之一
一台人形机器人有 40–60 个关节伺服,加上灵巧手、传感,是史上最密集的 EtherCAT 应用载体。智元、宇树、优必选等头部厂商的旗舰产品已部署 EtherCAT 或基于以太网的定制总线。典型架构正在收敛为”三层混合组网”:
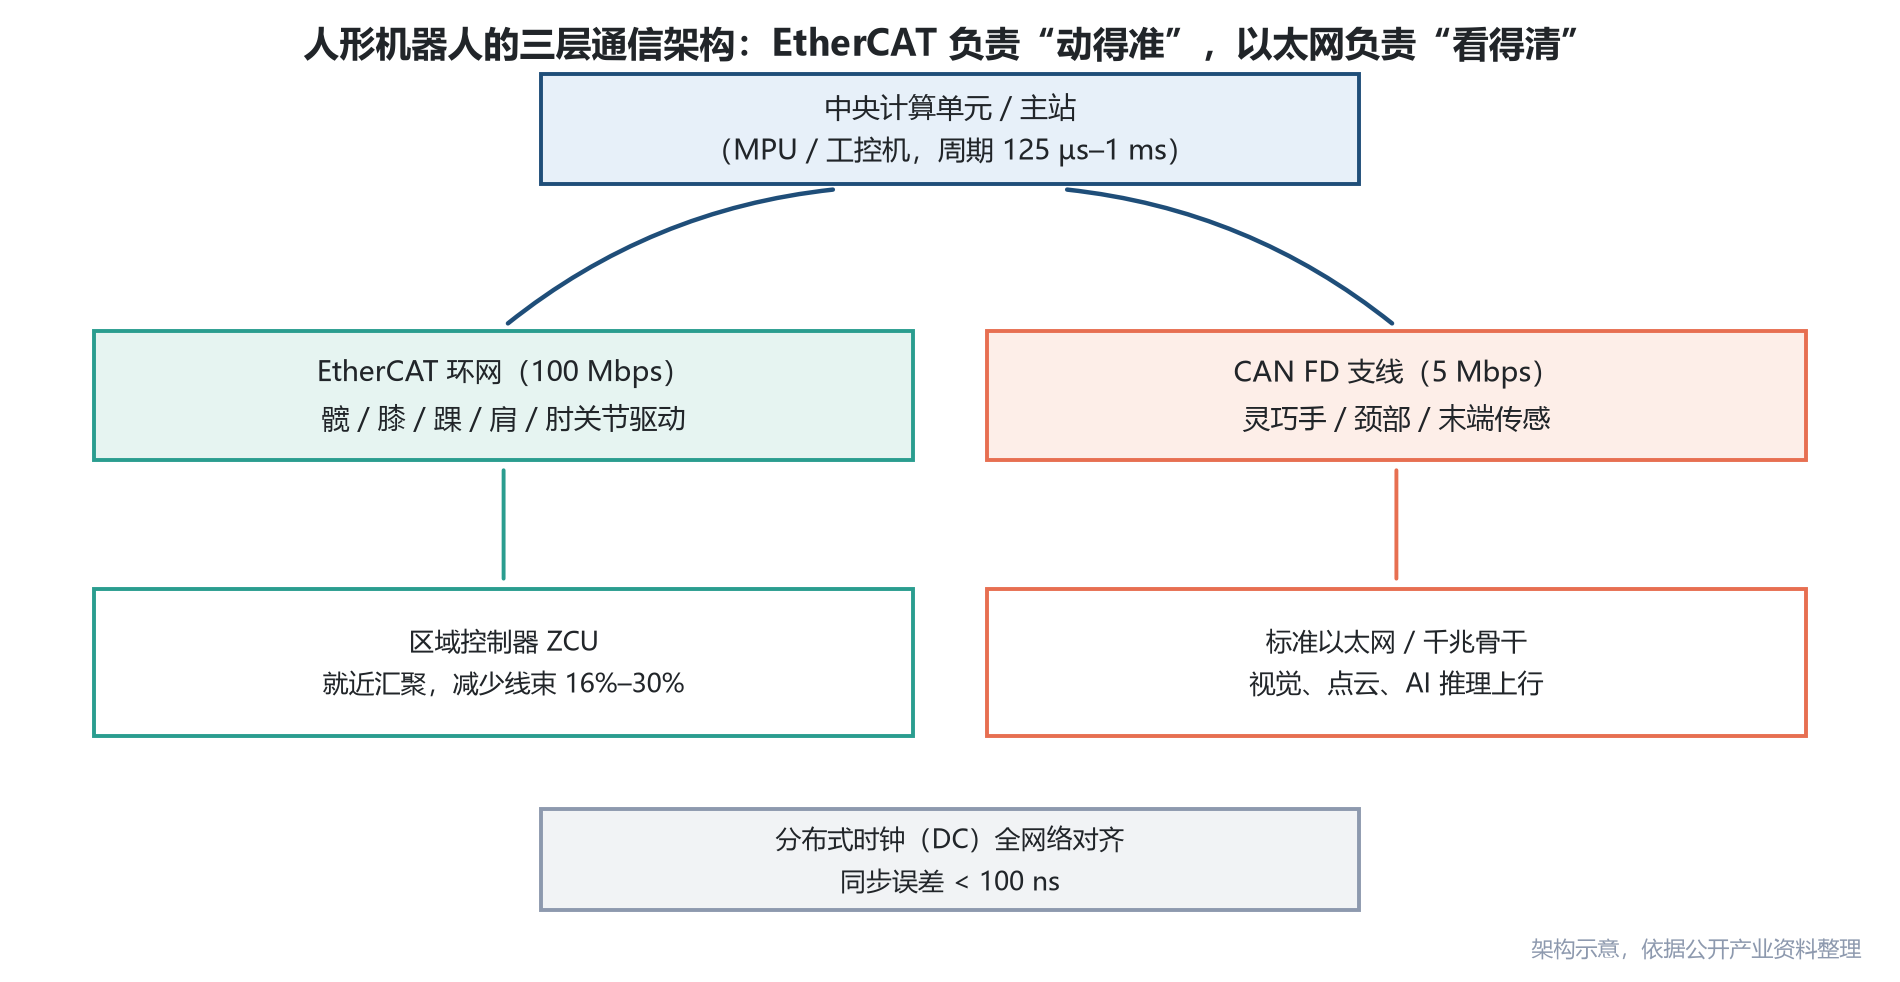
高动态关节走 EtherCAT(分布式时钟对齐到 100 纳秒以内),灵巧手等末端走 CAN FD 省成本,视觉与 AI 数据走千兆以太网上行。工业机器人之外,协作臂、移动机器人、手术机器人(正是佗道医疗入会的原因)都在同一条曲线上。保守估计,机器人相关应用在 EtherCAT 增量需求中的占比将从今天的两成左右升到 2030 年的四成以上。
趋势2:千兆化与 TSN 融合——EtherCAT G/G10 进入主流
100 Mbps 的经典 EtherCAT 对运动控制够用,但视觉引导、AI 推理数据上行需要更大带宽。EtherCAT G(1 Gbps)和 G10(10 Gbps)已经开始在半导体设备和高端产线落地;同时 ETG 官方路线图明确以 TSN 集成保跨异构网络的确定性。未来五年的典型形态是:EtherCAT G 做控制骨干,TSN 打通车间级网络,两者不是替代关系而是分层关系。
趋势3:网络安全从”加分项”变成”门槛”
IEC 62443 与欧盟 CRA 正在把工业设备的安全认证变成强制性准入条件。EtherCAT 已经拿到 SL2 认证,且安全机制内置于协议而非外挂——这将加速它在关键基础设施(能源、交通、医疗)领域的渗透,同时抬高新竞争者的门槛。
趋势4:协议”隐形化”,价值向器件与工具链迁移
当 ESC 集成进 MCU、配置工具足够自动化后,协议本身将像 TCP/IP 一样”隐形”,用户的选型注意力转向:功率器件(GaN/SiC 驱动的关节模组)、编码器、诊断软件、安全功能。这对芯片和模组厂商意味着:卖”支持 EtherCAT 的芯片”会变成卖”带实时总线的智能节点”。软件与服务的增速将长期跑赢硬件。
六、市场规模预测:三种情景(2026–2034)
| 情景 | 假设 | CAGR | 2030 年规模 | 2034 年规模 |
|---|---|---|---|---|
| 保守 | 制造业投资平淡,机器人放量低于预期 | 约 8% | 约 45 亿美元 | 约 60 亿美元 |
| 基准 | 工业自动化温和复苏,机器人稳步渗透 | 10%–11% | 约 50–55 亿美元 | 约 72 亿美元(机构主流预测) |
| 乐观 | 人形机器人 2028 年起规模化量产,EtherCAT 下沉到全品类设备 | 13%+ | 60 亿美元以上 | 90 亿美元以上 |
需要强调:以上是基于多机构公开口径的推演,非投资建议。但无论哪个情景,方向的一致性远比数字的精确性重要——EtherCAT 未来十年大概率跑赢工业自动化整体增速(约 5%–7%)。
七、竞争与风险:什么可能让预测落空
- TSN 的长期挤压:如果 TSN 生态成熟到”标准以太网即可满足实时需求”,专用实时总线的必要性会被稀释。但 TSN 落地慢于预期是行业共识,中短期内两者更可能是融合而非替代;
- “够用就好”的替代品:CAN FD、RS485 改良方案在成本敏感市场仍有强大生命力,低端渗透没那么快;
- 地缘与供应链:芯片授权与认证体系由欧洲主导,国产替代既是机会也是不确定性来源;
- 认证成本门槛:一致性测试与认证对中小厂商仍是不小的负担,可能拖慢长尾市场渗透。
八、商业机会地图:这条赛道上能做什么
最后落到读者最关心的问题——机会在哪里。按产业链层次给你一张地图:
- 上游芯片:国产 ESC/集成 ESC 的 MCU 仍在替代红利期,单对线 PHY、多协议芯片(EtherCAT + PROFINET 双栈)是明确的差异化方向;
- 中游器件与模组:一体化关节模组(电机+驱动+ESC+编码器)、总线型 IO、智能传感器——吃”总线平权”和机器人放量两重红利;
- 主站与软件:软主站(如 IgH EtherCAT Master)的商业支持、EtherCAT G 主站、诊断与网络规划工具、安全(Safety over EtherCAT / FSoE)方案,软件层增速最快;
- 垂直行业方案:半导体设备、锂电/光伏产线、手术机器人、检测仪器——懂行业 know-how 的 EtherCAT 系统集成商永远稀缺;
- 测试与服务:一致性预测试、EMC 与总线联合调试、认证辅导——门槛生意,复购稳定。
给嵌入式工程师的一句话建议:EtherCAT 从站开发(ESC + PDI + DC 同步)是目前性价比最高的进阶技能之一——资料全开源(IgH 主站、SSC 从站栈)、国产芯片样片好拿、又直接对接机器人这个最大的增量市场。上一篇里我们聊过电机与减速机,这一篇的总线,就是把那些”肌肉”连起来的神经。
结语
二十年前,EtherCAT 用一个”顺路读写”的聪明想法改写了工业通信;今天,它站在 1 亿节点的生态之上,即将迎来说服力最强的十年——机器人把实时总线带进万亿级的新市场,而芯片国产化把它的使用成本压到历史最低。
对工程师而言,这是罕见的”技术确定性 + 市场增量”双高的赛道。看懂它,也许就看到了未来十年自动化的主干道。
数据来源:EtherCAT 技术协会(ETG)新闻稿(2026)、Fortune Business Insights《EtherCAT Market》报告(2026)、PW Consulting《Worldwide EtherCAT Market 2026》、Grand View Research 工业以太网市场统计、公开产业报道。不同机构统计口径存在差异,本文已注明;市场预测仅供参考,不构成投资建议。